Banki zwykle finansują do 80% wartości nieruchomości, a resztę trzeba pokryć z wkładu własnego. Przy mieszkaniu za 500 tys. zł oznacza to:
Niektóre banki akceptują wkład własny 10%, zwykle pod warunkiem dodatkowego zabezpieczenia (np. ubezpieczenia niskiego wkładu), co podnosi koszt kredytu.
Jesienią 2026 roku stopa referencyjna NBP wynosi 3,75%, a oprocentowanie kredytów hipotecznych w ofertach banków najczęściej mieści się w przedziale ok. 6–7%. Dla kredytu na 30 lat w ratach równych daje to orientacyjnie:
| Kwota kredytu | Rata przy 6% | Rata przy 6,5% | Rata przy 7% |
|---|---|---|---|
| 300 000 zł | ok. 1 800 zł | ok. 1 900 zł | ok. 2 000 zł |
| 400 000 zł | ok. 2 400 zł | ok. 2 530 zł | ok. 2 660 zł |
| 500 000 zł | ok. 3 000 zł | ok. 3 160 zł | ok. 3 330 zł |
Wyliczenia orientacyjne, bez kosztów ubezpieczeń i prowizji.
Bank ocenia zdolność kredytową, czyli to, czy po opłaceniu raty i kosztów życia zostanie Ci bezpieczny zapas. W praktyce rata wszystkich kredytów nie powinna przekraczać ok. 35–40% dochodu netto (dokładne progi zależą od banku i wysokości dochodu). Banki liczą też zdolność z buforem na wzrost stóp procentowych, zgodnie z zaleceniami KNF.
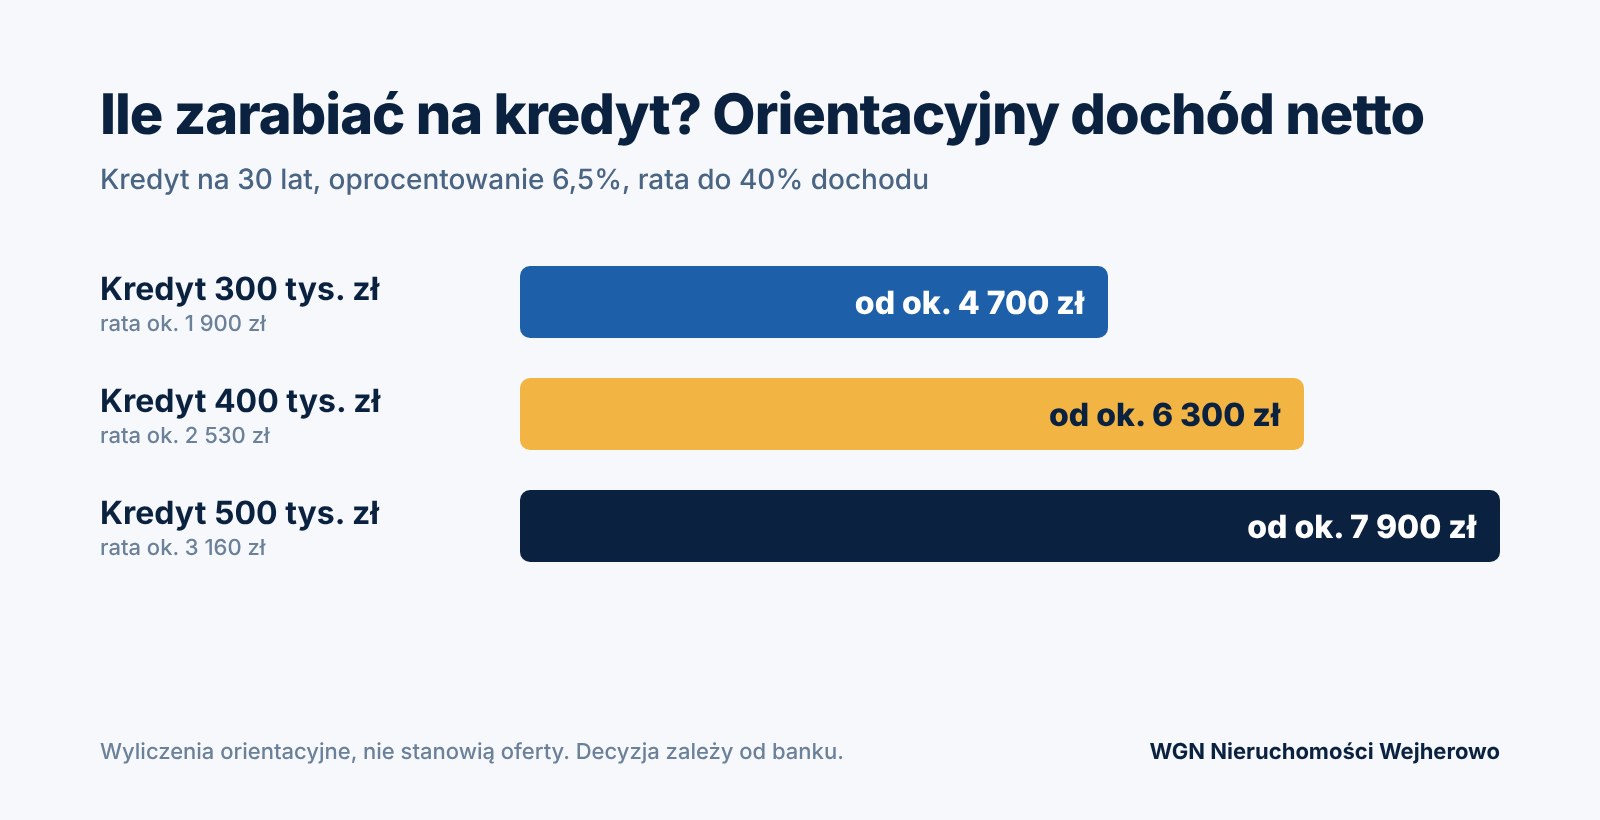
Przyjmując ratę ok. 2 530 zł (kredyt 400 tys. zł na 30 lat przy 6,5%) i próg 40%, orientacyjny minimalny dochód netto gospodarstwa domowego to ok. 6 300 zł miesięcznie. Realnie wiele banków oczekuje jednak więcej – zwłaszcza od singli, rodzin z dziećmi i osób z innymi zobowiązaniami.
| Kwota kredytu | Orientacyjny dochód netto (rata ≤ 40%) |
|---|---|
| 300 000 zł | od ok. 4 700 zł |
| 400 000 zł | od ok. 6 300 zł |
| 500 000 zł | od ok. 7 900 zł |
W WGN Nieruchomości Wejherowo łączymy pośrednictwo w sprzedaży nieruchomości z doradztwem kredytowym. Pomożemy Ci sprawdzić zdolność w kilku bankach, dobrać najkorzystniejszą ofertę i przejść przez cały proces – od wniosku do aktu notarialnego.
Zadzwoń: +48 586 704 343 lub napisz do nas.
Wyliczenia mają charakter orientacyjny i nie stanowią oferty kredytowej. Ostateczna decyzja i warunki zależą od banku.