Tak. Hipoteka nie blokuje sprzedaży – jest jedynie zabezpieczeniem banku wpisanym do księgi wieczystej. W praktyce część pieniędzy od kupującego trafia bezpośrednio do Twojego banku i spłaca kredyt, a pozostała kwota trafia do Ciebie. Po spłacie bank wydaje zgodę na wykreślenie hipoteki, a kupujący otrzymuje mieszkanie „czyste” prawnie.
Sprzedaż mieszkania z kredytem wymaga jednak lepszej organizacji niż zwykła transakcja, bo w proces zaangażowane są aż trzy (a czasem cztery) strony: sprzedający, kupujący, bank sprzedającego i często bank kupującego.
Zanim wystawisz ofertę, poproś bank o aktualne saldo zadłużenia i porównaj je z realną ceną rynkową mieszkania. Kluczowe pytanie brzmi: czy cena sprzedaży pokryje całe zadłużenie?
Do kosztów doliczyć warto ewentualną prowizję za wcześniejszą spłatę, koszty zaświadczeń bankowych i wynagrodzenie pośrednika.
Do sprzedaży potrzebne będą dwa dokumenty z banku:
Dokumenty te są zwykle ważne przez ograniczony czas (często ok. 30 dni), a bank może pobrać za nie opłatę zgodnie ze swoją tabelą. Dlatego warto zamówić je wtedy, gdy znasz już termin umowy u notariusza.
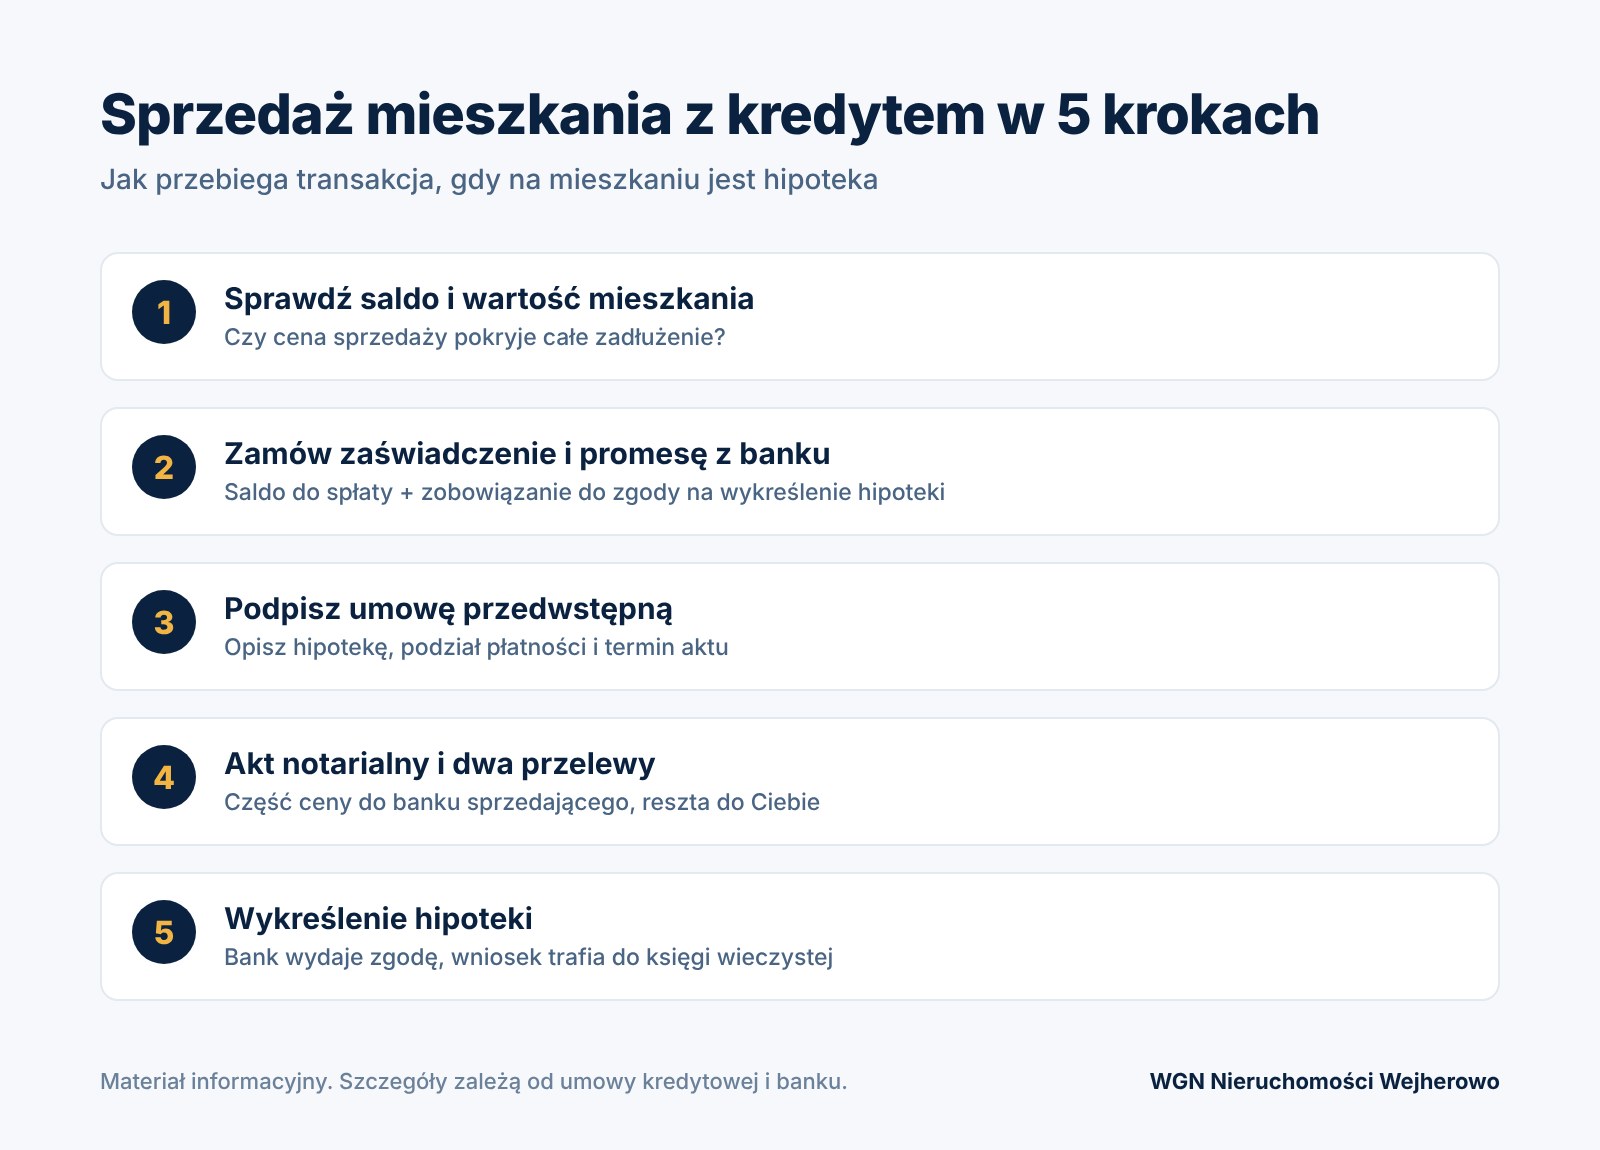
Przy mieszkaniu z hipoteką umowa przedwstępna powinna szczególnie precyzyjnie opisywać rozliczenie. Zwykle zawiera:
Zadatek lub zaliczka wpłacane przy umowie przedwstępnej często są przeznaczane na częściową spłatę kredytu – to też warto opisać w umowie.
W umowie sprzedaży notariusz wskazuje, że cena zostanie zapłacona w częściach:
Jeśli kupujący sam bierze kredyt, przelewy wykonuje jego bank. Sprzedający w akcie zobowiązuje się do wykreślenia hipoteki, a kupujący zyskuje pewność, że jego pieniądze trafią tam, gdzie powinny.
Po wpływie pieniędzy bank sprzedającego wydaje zgodę na wykreślenie hipoteki. Na jej podstawie składa się wniosek do sądu wieczystoksięgowego (często zajmuje się tym notariusz). Od tego momentu mieszkanie jest wolne od obciążeń.
Zgodnie z ustawą o kredycie hipotecznym, przy kredycie o zmiennym oprocentowaniu bank może pobrać prowizję za wcześniejszą spłatę tylko w ciągu pierwszych 3 lat od zawarcia umowy. Nie może ona przekroczyć 3% spłacanej kwoty ani wysokości odsetek, które należałyby się za rok. Po 3 latach spłata jest bezpłatna.
Przy oprocentowaniu okresowo stałym zasady mogą być inne – bank może żądać rekompensaty kosztów. Dokładne warunki znajdziesz w swojej umowie kredytowej.
Mieszkanie kupione z programem rządowym również możesz sprzedać. Przy Bezpiecznym Kredycie 2% sprzedaż oznacza utratę prawa do kolejnych dopłat, ale nie trzeba zwracać dopłat już otrzymanych. Przy starszych programach (np. Mieszkanie dla Młodych) warunki były inne – warto je sprawdzić w umowie.
W WGN Nieruchomości Wejherowo regularnie prowadzimy sprzedaże mieszkań obciążonych hipoteką. Pomożemy ustalić realną cenę, skoordynujemy dokumenty z bankiem i notariuszem oraz znajdziemy kupującego – także takiego, który kupuje na kredyt. Mamy też własny dział kredytowy, więc pomożemy Twojemu kupującemu w uzyskaniu finansowania.
Zadzwoń: +48 586 704 343 lub napisz do nas.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej. Szczegółowe warunki zależą od Twojej umowy kredytowej i banku.