Tak. Właściciel zadłużonej nieruchomości – nawet takiej, w której księdze wieczystej jest wpis o wszczęciu egzekucji – zwykle nadal może ją sprzedać. Kluczowe jest takie zorganizowanie transakcji, by z ceny sprzedaży zostały spłacone długi zabezpieczone na nieruchomości, a kupujący otrzymał lokal wolny od obciążeń.
Im wcześniej podejmiesz decyzję, tym więcej masz możliwości i tym wyższą cenę możesz uzyskać.
Pierwszym krokiem jest więc zebranie pełnej informacji: odpis z księgi wieczystej, zaświadczenia o wysokości zadłużenia od banku, wspólnoty i ewentualnie komornika.
To zazwyczaj najkorzystniejsze rozwiązanie finansowo. Mieszkanie sprzedaje się jak każde inne, a różnica polega na rozliczeniu:
Jeśli toczy się już egzekucja, potrzebna będzie współpraca z wierzycielem i komornikiem. Przy dobrze przygotowanej transakcji wierzyciel często jest zainteresowany szybką spłatą zamiast długiej procedury licytacyjnej.
Zalety: cena zbliżona do rynkowej, kontrola nad terminem.
Wady: wymaga czasu na znalezienie kupującego i dobrej organizacji dokumentów.
Jeśli dług nie zostanie spłacony, wierzyciel może doprowadzić do licytacji. Wtedy o cenie decyduje procedura, a nie rynek:
W praktyce oznacza to, że mieszkanie może zostać sprzedane znacznie poniżej wartości rynkowej. Z uzyskanej kwoty pokrywane są koszty egzekucji i długi, a dla właściciela zostaje często niewiele. Dodatkowo cały proces wymyka się spod jego kontroli.
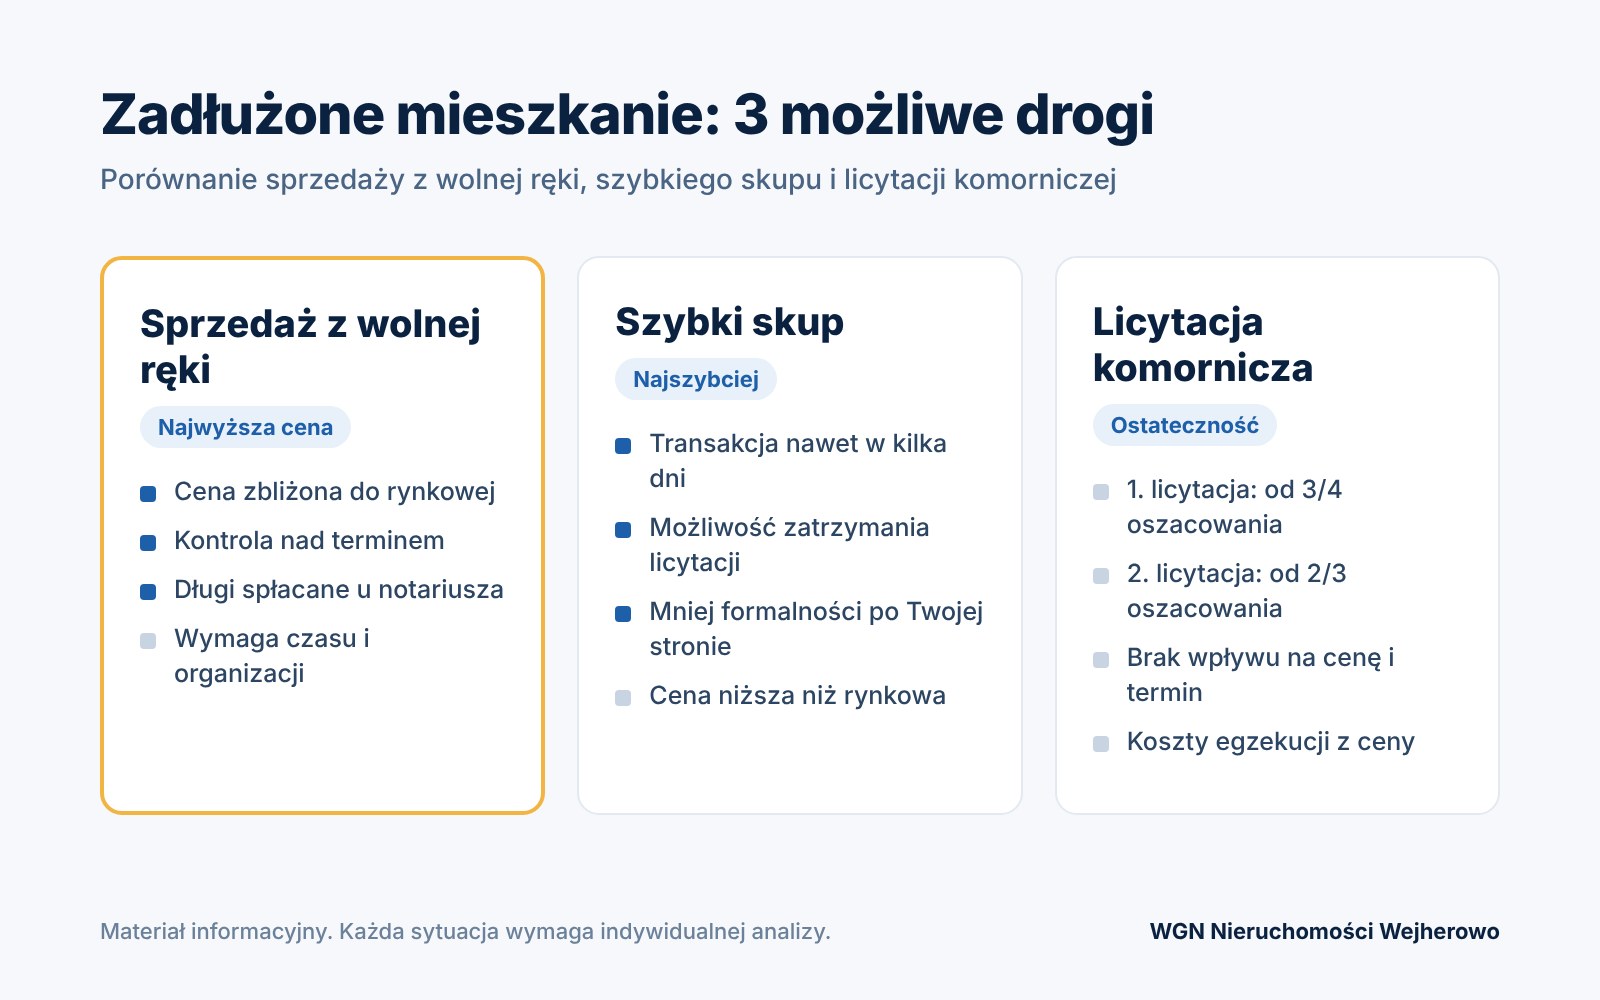
Gdy liczy się czas – np. zbliża się termin licytacji albo zadłużenie szybko rośnie przez odsetki – rozwiązaniem może być sprzedaż do podmiotu, który kupuje nieruchomości za gotówkę. Cena jest zwykle niższa niż na otwartym rynku, ale transakcja może odbyć się bardzo szybko, a kupujący bierze na siebie część formalności.
Zalety: szybkość, pewność transakcji, możliwość zatrzymania licytacji.
Wady: niższa cena niż przy sprzedaży z wolnej ręki.
| Sytuacja | Najczęściej najlepsze rozwiązanie |
|---|---|
| Długi niewielkie w stosunku do wartości mieszkania, brak presji czasu | Sprzedaż z wolnej ręki |
| Toczy się egzekucja, ale licytacja nie jest wyznaczona | Sprzedaż z wolnej ręki w porozumieniu z wierzycielem lub szybki skup |
| Termin licytacji jest bliski | Szybki skup lub pilne porozumienie z wierzycielem |
| Mieszkanie wymaga gruntownego remontu | Skup nieruchomości do remontu |
W WGN Nieruchomości Wejherowo zajmujemy się zarówno sprzedażą nieruchomości zadłużonych na otwartym rynku, jak i skupem nieruchomości zadłużonych i do remontu. Przeanalizujemy stan prawny i zadłużenie, przedstawimy realne możliwości i przygotujemy bezpieczną transakcję we współpracy z prawnikiem i notariuszem. Rozmowa jest dyskretna i niezobowiązująca.
Zadzwoń: +48 586 704 343 lub napisz do nas.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej. Każda sytuacja zadłużenia wymaga indywidualnej analizy.